Собственник среднего бизнеса с выручкой, предположим, в 1 млрд руб. открывает P&L, Cashflow (ДДС) и Баланс и пытается понять, что ему дальше делать со своим бизнесом. При этом, смотря на прибыль, денежные потоки и структуру активов, принять решение об открытии нового направления или закрытии имеющихся крайне сложно.
Можно ли вынимать дивиденды? Можно ли открывать новые точки / линии на заводе? Хватает ли нам денег? Какая часть команды супер нужна, а какая бесполезна и делает вид, что создает ценность? Даже финансовый директор, который собирал все эти отчеты, не может конкретно ответить по этим отчетам на эти вопросы. Для этого нужно строить еще десятки различных срезов, отчетов и моделей.
Если все так сложно с этими тремя отчетами, то зачем вообще все так хотят их у себя внедрить? Почему именно эти три отчета и достаточно ли их? Все же внедряют, значит в этом есть польза? Если не эти отчеты, то какие?
Появление двойной записи
Давайте для начала разберемся, как вообще появилась отчетность. Какие изменения были на пути появления сегодняшних трех стандартов P&L (ОПиУ по нашему), Cashflow (ДДС по нашему), Баланса. Это позволит лучше понять, почему вообще эти три формы появились и какую задачу они решают последние 100 лет. Вы удивитесь, но задача этих отчетностей уже давно не помощь собственникам, СЕО или другим людям в управлении принимать решения внутри компании. Давайте разбираться.
В период расцвета итальянской торговли, а именно в XIV-XV веках, торговцы придумали способ не терять «концы» операций и аккуратно фиксировать все операции. Нормально эту систему впервые описал монах Лука Пачоли спустя десятки или сотни лет с появления. А реальный живой пример самых ранних записей достался нам от итальянца Доминика Мандзони, сохранившийся с 1540 года. Даты важны, чтобы понимать, что метод прожил сотни лет и является фундаментальной базой для сегодняшнего учета.
Что значит не терять «концы» операции? Давайте разберем пример потери «конца», станет более понятно. Потеря конца это когда деньги ушли, но непонятно куда. Мы видим расход, но не знаем, что это был за расход и кто был принимающей стороной. По простому система купцов решало проблему потери информации о сторонах сделки, когда сотрудник записал операцию в -10 монет, но забыл записать куда именно ушли эти деньги. Торговцы придумали фиксировать операции в формате движения между двумя сторонами: деньги откуда-то вышли и куда-то пришли. А откуда и куда пришли изначально были конкретные люди. Вышли из кассы магазина и ушли в карман поставщика. Операция не может выйти из кассы и уйти в никуда, всегда должна быть сторона получателя. Это и называлась двойная запись.
Другая интересная часть системы, что могли быть операции без денег, то есть в долг. Когда мы взяли в долг товар у поставщика, или клиент взял у нас товар в долг. Указывалось текстом, на каких условиях заключался долг и кто был маклером, который выступал гарантом.
Отдельно стоит отметить, что в человечестве были времена, когда денег физически было мало. Не было монет столько, сколько проходило операций и люди часто прибегали к долгу, как инструменты торговли и оплаты за работу. Об этом подробно и интересно рассказывает Девид Гребер в книге «Долг: первые 5000 лет истории». По сути двойная запись была полезнее для фиксации больше долгов, а не реальных денежных операций. С денежными операциями у тебя всегда есть контроль остатка, ты можешь пересчитать физические монеты и быть уверенным в момент сделки.
В модели учета Пачоли использовались понятия «dare» и «avere», что буквально переводится с итальянского «дать» и «получить». Но в записи это имело смысл кому мы должны и кто нам должен. Сейчас это термины «дебет» и «кредит» многим знакомые, но ощутимо искажены в сути этого термина. Таким образом можно было видеть всех должников нам и всех кредиторов, кому мы должны. При этом это позволяло видеть и обычные операции с реальными деньгами.
Классические операции выглядили примерно так
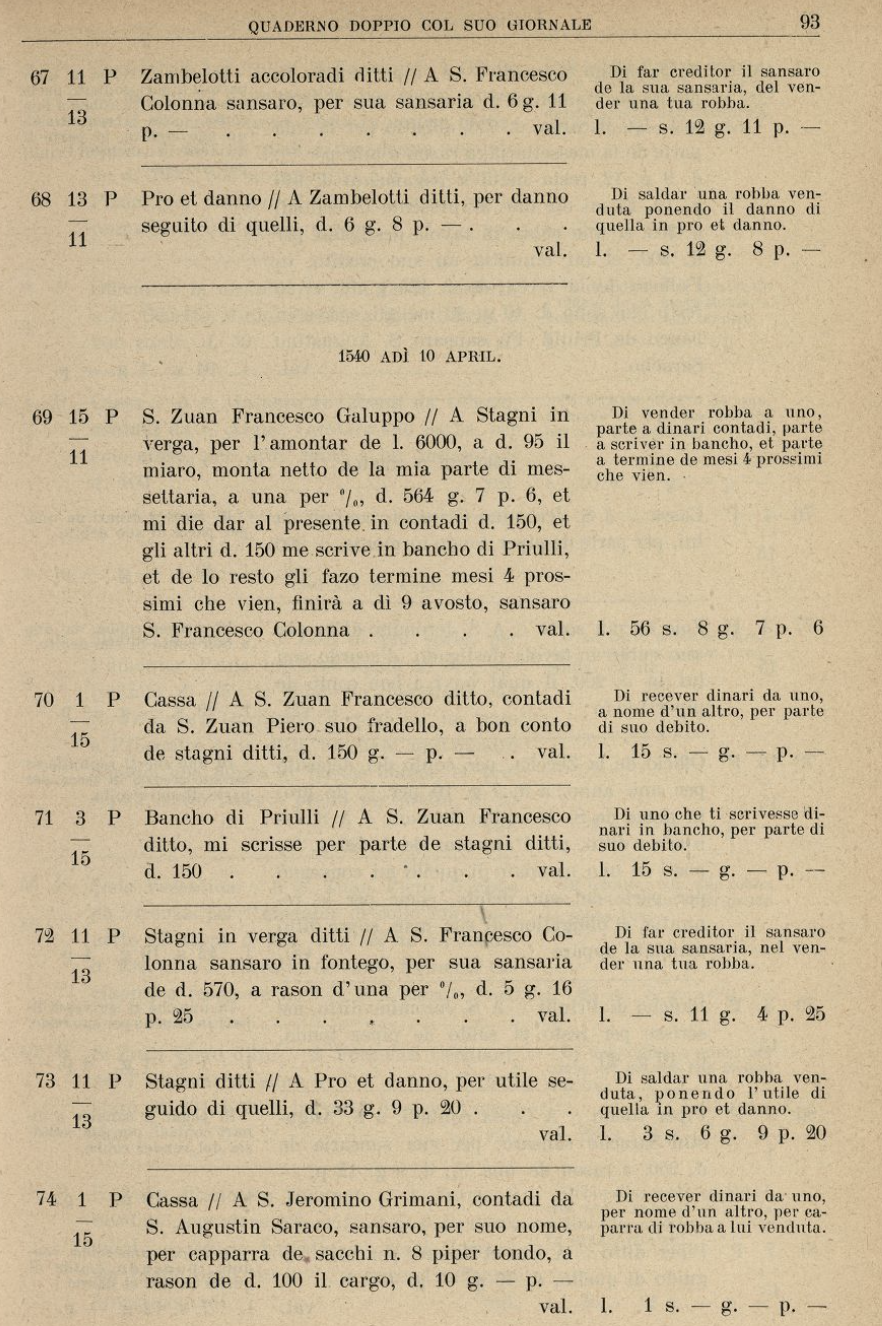
Записи у Мандзони чем-то похоже на нынешнюю бухгалтерию. Вот например, как переводится 71 проводка
Проводка 71 (стр. 3, счёт 15)
Банк Приули // В кредит [счёта] упомянутого синьора Джуана Франческо, записавшего мне деньги в банк, в счёт частичной оплаты за упомянутое олово, 150 дукатов.
Заметка: «О том, что кто-то записал тебе деньги в банк, в счёт частичной оплаты своего долга».
В учете Мандзони есть несколько интересных вещей, которые мы подметим и это будет хорошим объяснением, почему отчетности у торговцев того времени были отчасти более полезны и приближены к управленческой реальности, чем современные отчеты финансистов.
1. Учет у Мандзони велся по каждой закупке. По сути каждая партия закупки была отдельным коммерческим проектом со своими расходами и конечной прибылью. На этой же странице скриншота указаны операции, как он продал олово, получил разными частями оплату, учел налоги, учел в прибыль (операция по закупке олова была учтена ранее).
2. Расходы, покупатели — это конкретные люди, которым он был должен или они ему были должны
3. Личные расходы, собственность, лотереи и подарки близким ложились в общую книгу, в которой по итогу года подбивалась прибыль торговца
Техника ведения учета двойной записи до сих пор используется в бухгалтерии, правда достаточно сильно видоизменилась. Сейчас бухгалтерия использует счета и субсчета вместо реальных людей. Это не значит, что у Мандзони не было абстрактных счетов, типа «чистая прибыль» или «товары», они были. Эти абстракции нужны, чтобы свести обычные человеческие операции обмена денег на товар или рабочего времени на деньги в итоговые результат. Однако современная бухгалтерия ушла сильно дальше в абстракции и появилось множество непонятных обычному обывателю счетов и терминов из разряда «Отложенного налогового актива» или «Резерва под обесценение».
С этими абстракциями мы и будем дальше разбирать и почему они вообще возникли.
Консолидация отчетности
Дальше в течение пары сотен лет происходит рост бизнеса и сводить финансовые итоги одного человека становится труднее. Бизнес становится более коллективным, сложным, каждый отдельный продукт требует своей отчетности. Уже не получится «олово» фиксировать несколькими транзакциями в книге учета всех финансов торговца.
Отдельной проблемой становится непрерывность продукта. Если торговец отправил экспедицию, привез товар и продал, можно логически объединить в один проект / продукт, то работу железной дороги уже не получится логически отделить. Это бизнес, который непрерывно генерирует деньги, у нее нет завершенности.
Отчетность становится группируемой. Есть отчетность каждого отдельного проекта, где приходы и расходы сводятся и получается прибыль проекта.
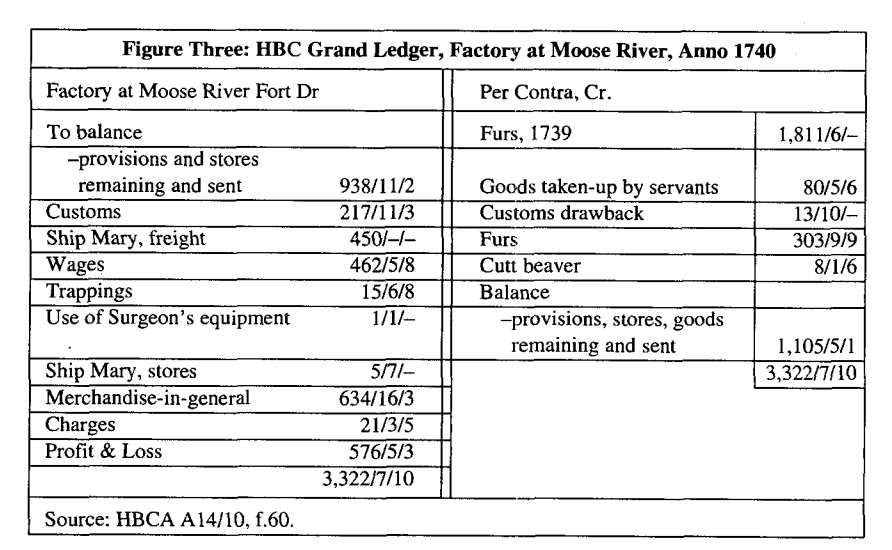
А есть отчетность компании, где сводятся прибыли проектов и куда была потрачена вся прибыль, в том числе дивиденды и нераспределенная прибыль.
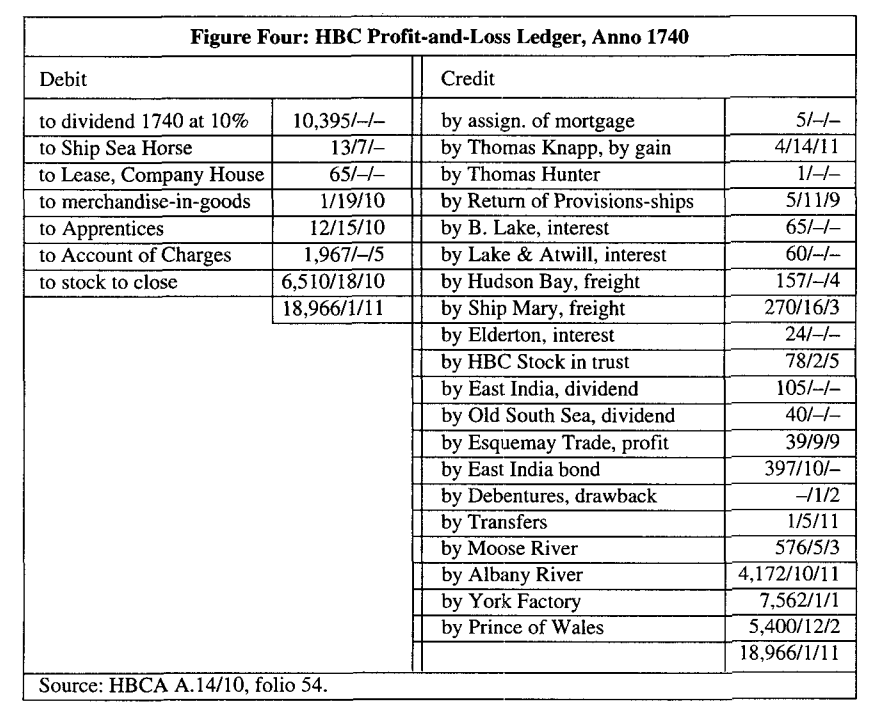
Основная причина появления консолидации — это рост отдельных бизнесов в более крупные структуры. Появляются «корпорации», которые уже занимаются не 2-3 семейными бизнесами, а выстраивают сложные вертикальные структуры. У той же известной Ост-Индской компании структура отчетности выстроена не видами бизнеса, а доходами отдельных регионов и островов.
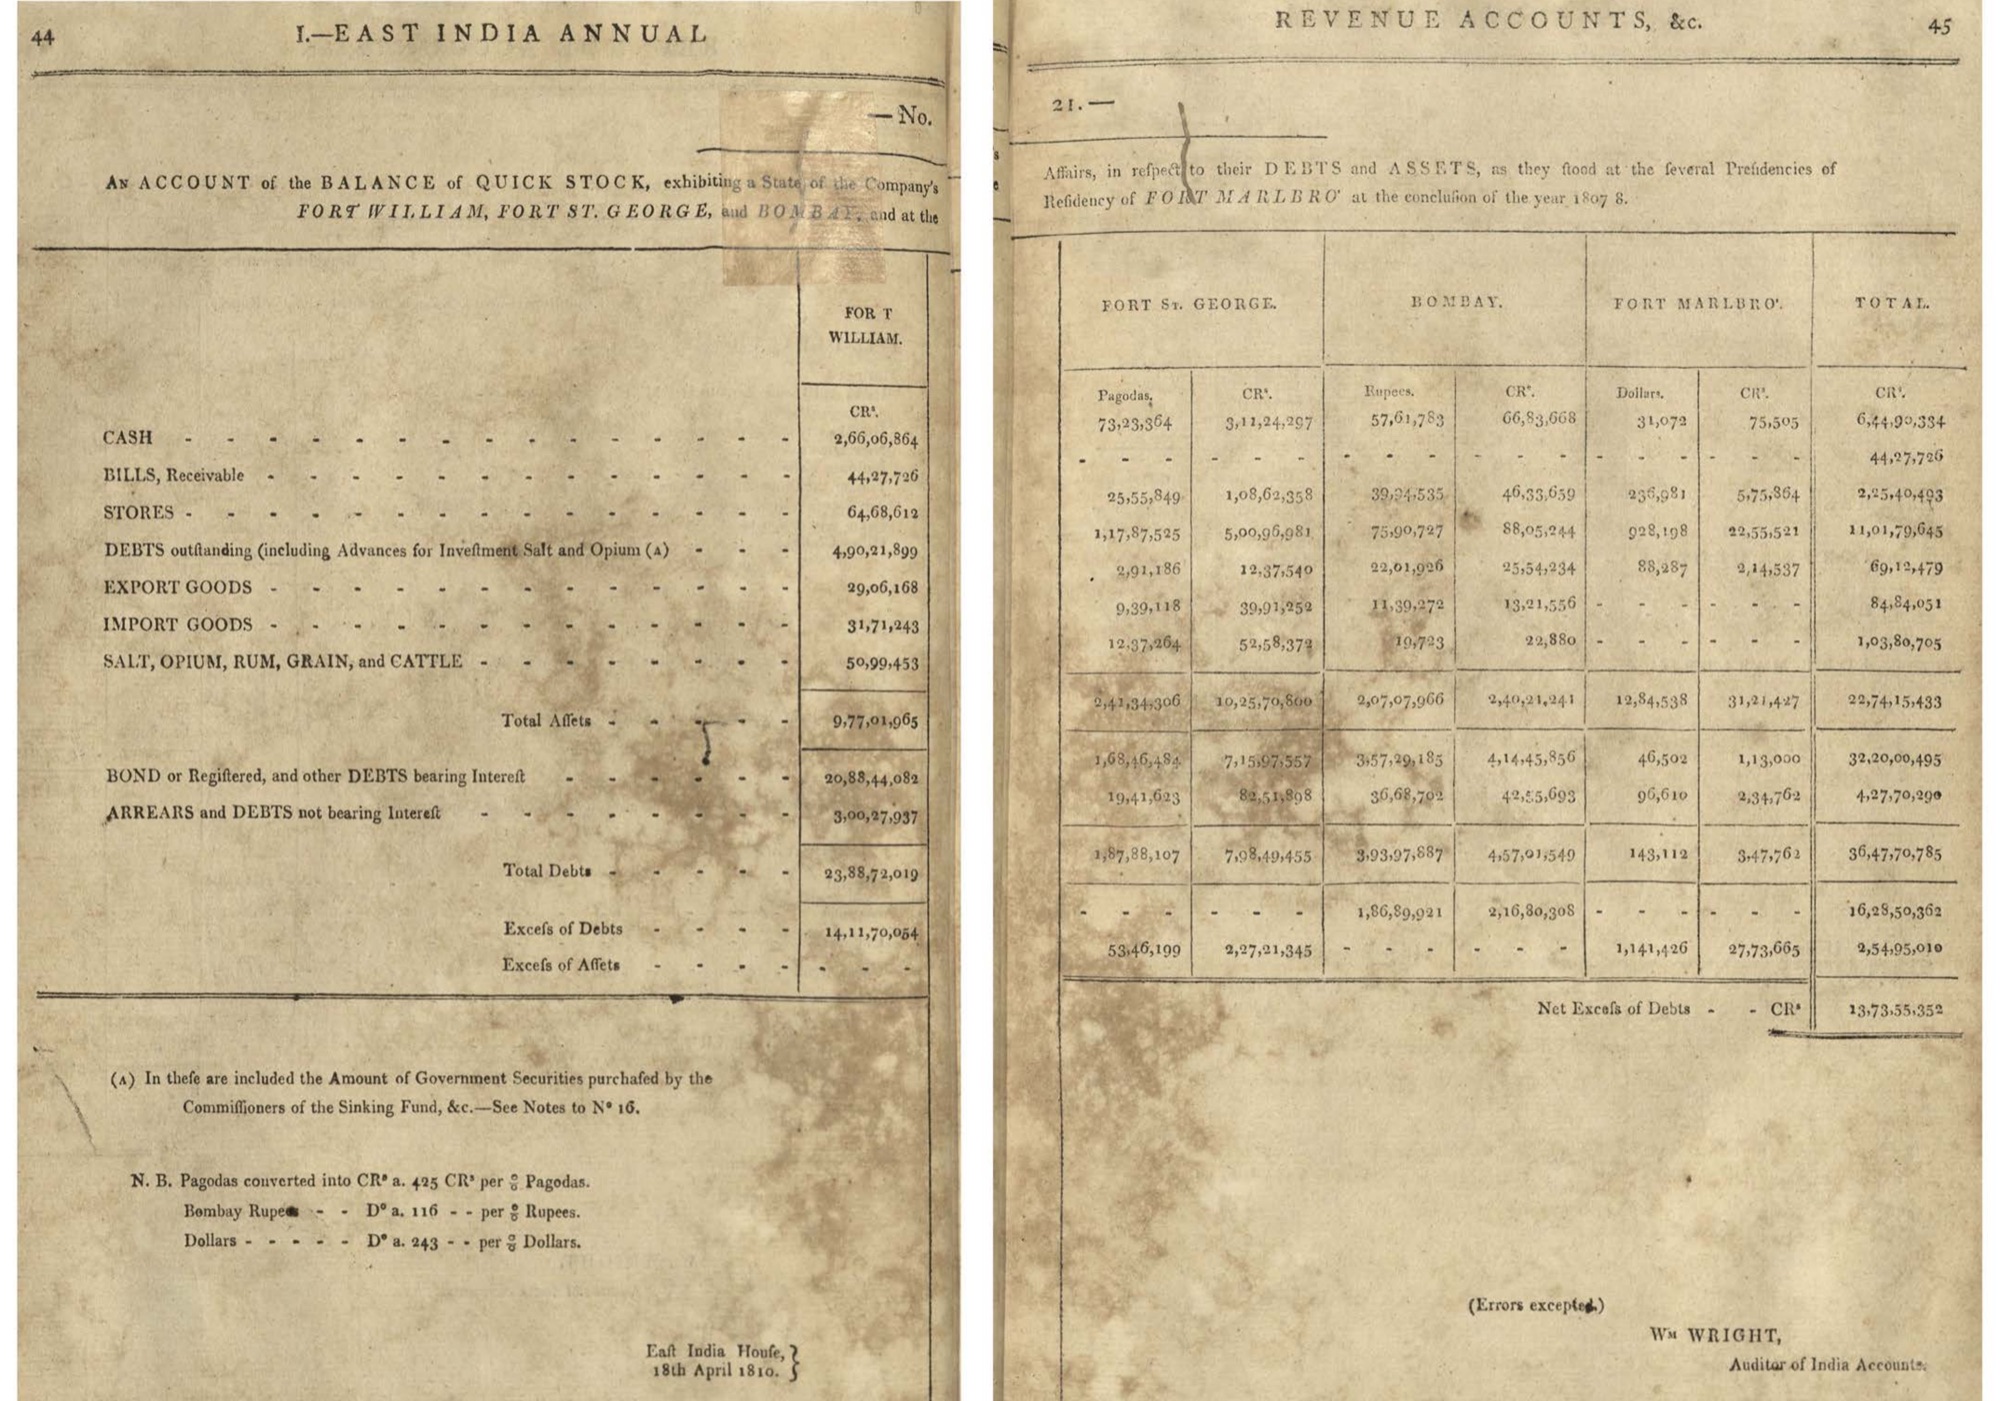
Вся эта консолидация становится нужна не столько для управления компаниями, а сведением общего результата всей сложной структуры и отчетом перед кредиторами и инвесторами. По сути торговцы в Италии нуждались в реальном управлении своими активами и деньгами. Нужно было понимать, что приносит доход, какие реальные объекты, люди и договоренности стоят за прибылью. Для этого они могли погрузиться в каждую операцию / проект и посмотреть все подробно. В корпорациях же основным пользователь отчетности становится инвестор / кредитор.
Железнодорожная мания
В середине 19 века становится понятно, что нужно как-то стандартизировать то, что показывают компании. А еще лучше, если появится регулярность отчетов, потому что кто-то мог выдавать отчеты своим инвесторам раз в 5-6 лет. А мог и вовсе не выдавать. Это хорошо легло в период становления Банка Англии и в особенности строительства железных дорог. Появлялись фундаментальные экономические инструменты, которые и создали финансы и экономику современных государств. Об этом поговорим в отдельной статье.
Одной из причин появления регулирования в отчетности стала железнодорожная мания. Это пузырь, которые возник из-за ряда обстоятельств:
1. В 1815 году появляется первый паровоз и к 1830 заканчивают строительство первой железной дороги от Ливерпуля, крупного морского порта, до Манчестера, индустриального центра Британии. Проект был невероятно успешным.
2. Британия в 1825 году отменила «Акт о пузырях», который был направлен на защиту от финансовых пузырей, но был достаточно жестким в регулировании.
3. Банк Англии снижает ключевую ставку и доходность облигаций падает.
4. Промышленная революция создает людей с деньгами, появляется средний класс.
5. Можно было купить акцию компании за 10% ее стоимости, обещав заплатить оставшиеся 90%, когда компании они понадобятся.
Все эти обстоятельства привели к обычным пирамидам, которые можно было скрыть в отчетности. Новые инвесторы платят, покупая акции. Строители железных дорог платили часть дивидендов деньгами новых инвесторов, показывая очень хорошую доходность. Новые инвесторы приходили и надували пузырь еще больше, пока это не лопнуло и не вызвало кризис.
Каждый кризис приводит к эволюции финансовой отчетности, что сработало и тогда. Появились первые наметки Баланса. В нем начали отделять деньги инвесторов и кредиторов и активы с чистой прибылью. А так же поняли, что нужно внедрить проверку отчетности внешними аудиторами, чтобы хотя бы базовые правила учета соблюдались. Но спустя лишь несколько десятков лет, в 1880 году, появляется полноценный институт ICAEW (Институт присяжных бухгалтеров Англии и Уэльса), что дает старт идее независимого аудита.
Зачем инвестору стандарты?
В течение половины 19 и начала 20 века идет довольно сложная борьба, где одни пытаются придумать стандарты и правила сдачи отчетности перед инвесторами, а компании пытаются всячески не допустить этого, так как отчетности они собирают каждый по-своему и так, как им удобно управлять компанией. А делать стандартные формы, понятные инвесторам, но в целом не очень полезные для управления, никто не хочет. Компании сопротивлялись по двум причинам:
- Нужно тратить операционные ресурсы на отчеты, которые нужны инвесторам
- Нужно раскрывать цифры, которые не особо хочется показывать
Если со вторым все понятно, то с первым есть несколько нюансов.
1. Все записи делались исключительно руками и каждая транзакция записывалась в книгу с комментариями. Причем запись в обычной бухгалтерии всегда записывалась в несколько журналов как минимум дважды (дебит и кредит), а обычно и чаще.
2. До появления больших структур с инвесторами, которыми владелец не знаком лично, деньги передавались через прямое знакомство с владельцем бизнеса. Не было необходимости предоставлять регулярно отчетность. Скорее важно было поддерживать хорошие отношения.
В чем была выгода для инвесторов во внедрении стандартов отчетности:
- Так инвестор понимал, что компания, в которую он вкладывает, не придумала свою форму расчета прибыли, где не понятно, откуда идут деньги, а со слов предпринимателя «компания стремительно растет».
- Выявлялись ошибки учета, которые приводили к серьезным искажениям и кризисам, которые никто не ожидал. Так, например, до сих пор правила сбора отчетности подкручивают после каждого серьезного кризиса, чтобы не допускать таких же ошибок.
- Компанию заставляли регулярно отчитываться, что позволяло понимать, а что там внутри вообще происходит. Хотя бы приблизительно.
Зачем же тогда доставать предпринимателей, двигающих прогресс и комфорт жизни людей? Зачем пытаться заставить их тратить деньги и заниматься бюрократией? Ответ на самом деле довольно простой.
Из-за того, что появляется возможность брать деньги от большого количества инвесторов относительно легко, становятся довольно много тех, кто зарабатывает с привлеченных денег. Заработок на инвестиционных деньгах, не создавая реальный бизнес или не занимаясь бизнесом полноценно, становится более прибыльным, чем поднимать здоровый, маржинальный и устойчивый бизнес. Компании, которые создают реальные продукты, нужные людям, становятся менее доходными с точки зрения предпринимателя. Расцвет мошенничества и обмана все больше вызывает недовольство инвесторов. Желание навести порядок и прозрачность растет.
Небольшая заметка про Ост-Индскую компанию
Для понимания в середине 17 века Ост-Индская компания выдавала отчет раз в 4-12 лет. Тогда компания работала как современные Private Equity фонды, собирая капитал и возвращая его циклами в несколько лет. И именно закрытие такого цикла приводило к отчетности. При этом отчет могли задержать на годы, как, например, отчет за 1632 год был готов только спустя 9 лет в 1641 году. Когда же отказались от формы работы циклами, совет директоров часто не удосуживался показывать отчет инвесторам и просто говорили сумму дивидендов раз в пол года. И только ближе к концу 18 века, в 1773 году государство приняло закон и заставило компанию отчитываться перед ней ежегодно. Однако информация со всех уголков мира, где компания выстроила бизнес среду, стекалась довольно долго, поэтому отчетность собиралась тоже годами. Будем иметь в виду, что это уникальная компания, которая по сути была масштаба небольшого государства. В конечном итоге вся эта частная структура стала частью государства, Британии.
Череда кризисов и пирамид из-за свободы в отчетности, в законах инвестирования приводит к Великой депрессии, моментом, когда государство решило взять под себя контроль, стандартизировать отношения между инвесторами и компаниями.
Великая депрессия
В 1929-30 году происходит кризис, известный нам как Великая депрессия. Причин возникновения много, но одна причина заставила радикально поменять работу фондовой биржи и компаний, продающих свои акции на ней.
В 1932-34 Сенат США решил произвести расследование причин краха фондовой биржи и старта кризиса, что привело к детальному разбору действий банкиров с Уолл-стрит. Возглавил расследование Фердинанд Пекора, который очень скрупулёзно и детально допрашивал участников слушания, что закрепило название расследования в истории как «Слушания Пекоры».
В ходе расследования выяснилось, что акции компаний на биржу могли попасть без какого-либо аудита, цены акций могли завышаться, плохое финансовое положение скрываться. Во всем этом проигрывали обычные граждане и выигрывали банкиры. Именно после этого появились стандарты отчетности для публичных компаний, выходящие на фондовую биржу (Securities Act), и появилась весьма известная Комиссия по ценным бумагам и биржам (SEC). SEC по сути стал регулятором, следящим за соблюдением правил публикации отчетности и соблюдением всех правил.
Скандал был настолько громким, что во власть выбрали Рузвельта во многом благодаря его обещаниям ввести жесткий контроль над банками и гарантировать безопасность вложений граждан.
Рузвельт принимает закон Гласса — Стиголла, который разделяет банковские направления: депозиты и торговля акциями. Теперь банк не может взять депозиты и начать ими торговать акциями, либо выдавать кредиты людям на покупку своих же акций. Также появляется первый госорган страхования вкладов людей.
Спустя 40 лет появления жестких правил, заставляющих компании отчитываться, формируются достаточно развитые стандарты отчетности US GAAP в США. Это приводит к созданию международных стандартов отчетности (МСФО или IFRS), что отчасти ускоряет глобализацию экономики. Теперь во всем мире смотрят на отчетности разных компаний в разных странах с разными бизнес-моделями по одним правилам.
Абстрактные метрики
Почти за сто лет учет сильно дополняется абстракциями и большим количеством правил, регулирующие однозначность понимания отчетов по любому виду бизнеса. Появляется больше абстрактных статей:
- Отложенные налоговые активы / обязательства
- Амортизация / основные средства / нематериальные активы
- Себестоимость / EBITDA
- и прочее
Все это становится более прозрачным и понятным для финансистов и инвесторов, которые сравнивают две компании. Становится понятно, что сфера девелопмента должна иметь много активов и высокую амортизацию, а рынок торговли больше товарных запасов и часто довольно высокую дебиторку.
Финансисты научились анализировать все эти абстракции через производные:
- Кредитное плечо
- ROI, ROE, ROIC
- EPS
- и многое другое
Более опытным финансистам удается понять влияние этих показателей на реальную ситуацию в бизнесе, поэтому сформировались нормы для этих метрик, бенчмарки. Это позволяет не просто смотреть на абстрактную метрику, а понимать какой показатель хороший, какой плохой и движемся мы к лучшему значению или нет. Однако большинство финансистов по-настоящему не понимают, почему это вообще надо соблюдать, являются ли эти бенчмарки подходящими конкретно для этого бизнеса и какая из абстрактных метрик лучше подходит именно для этой компании / ситуации.
Абстракции привели к тому, что стало сложнее принимать решения, анализируя рафинированные вторичные показатели. Крайне тяжело оценить, какие именно решения приведут к росту ROIC и нужно ли вообще улучшать этот показатель сейчас при текущих вводных.
Почему три формы стали базой?
Классический предприниматель в большинстве случае не получал финансового образования. Из понимания движения денег у него в основном школьная математика и какой-то жизненный опыт из разряда: надо откладывать или полученный аванс не надо тратить, пока не доделаешь проект. И то не всегда такой опыт имеется. Однако со временем существования бизнеса большинство предпринимателей отлично начинают понимать, какие показатели по-настоящему влияют на бизнес и как растить свой доход внутри этого бизнеса.
Финансовое же образование дает шаблон отчетности, как он считается, какие правила учета надо соблюдать и какие абстрактные метрики, придуманные опытными финансистами, надо анализировать, чтобы компания не ушла в кризис. Выходцы из финансовых направлений часто очень хорошо понимают, как собирать отчетность, как разносить выручку, но в бизнесовых показателях абсолютно ничего не смыслят. Отчасти это связано с тем, что нет понимания, а какие кризисы проходили мы в истории, что такие правила учета были приняты.
Так как образование финансистов полностью сконцентрировано на стандартных отчетах, эти теоретические знания становятся базой, которую считают основной для управления деньгами в компании. Предприниматели идут получать образование, либо нанимают выходцев финансовых направлений, чтобы ситуация с деньгами стала получше. В итоге компания собирает отчетность, соответствующую международным стандартам, которыми пользуются профессиональные инвесторы, но практически не помогает принимать решения в бизнесе, который, например, организован на небольшом складе или производстве в маленьком городке.
Ничего не имею против финансового образования, но нужно понимать, что фундаментальный подход в финансах сейчас базируется на анализе компаний извне, а не внутри. Если собственник хочет управлять компанией, а не собирать отчет для инвесторов, то нужно отчетность формировать не по мировым стандартам, а как работает бизнес. Об этом поразмышляем в других статьях.